
Los 10 puntos de ISO 56001 que deciden si tu sistema de innovación resiste una auditoría
Imagina esto: un auditor pide ver la política de innovación. Le entregan la presentación de un taller de ideación del año pasado.
La escena se repite más de lo que parece. No porque las organizaciones mientan sobre lo que hacen, sino porque confunden actividad con sistema. Hay talleres, hay iniciativas, hay entusiasmo. Lo que no hay es evidencia documentada de que exista una forma deliberada de gestionar la innovación.
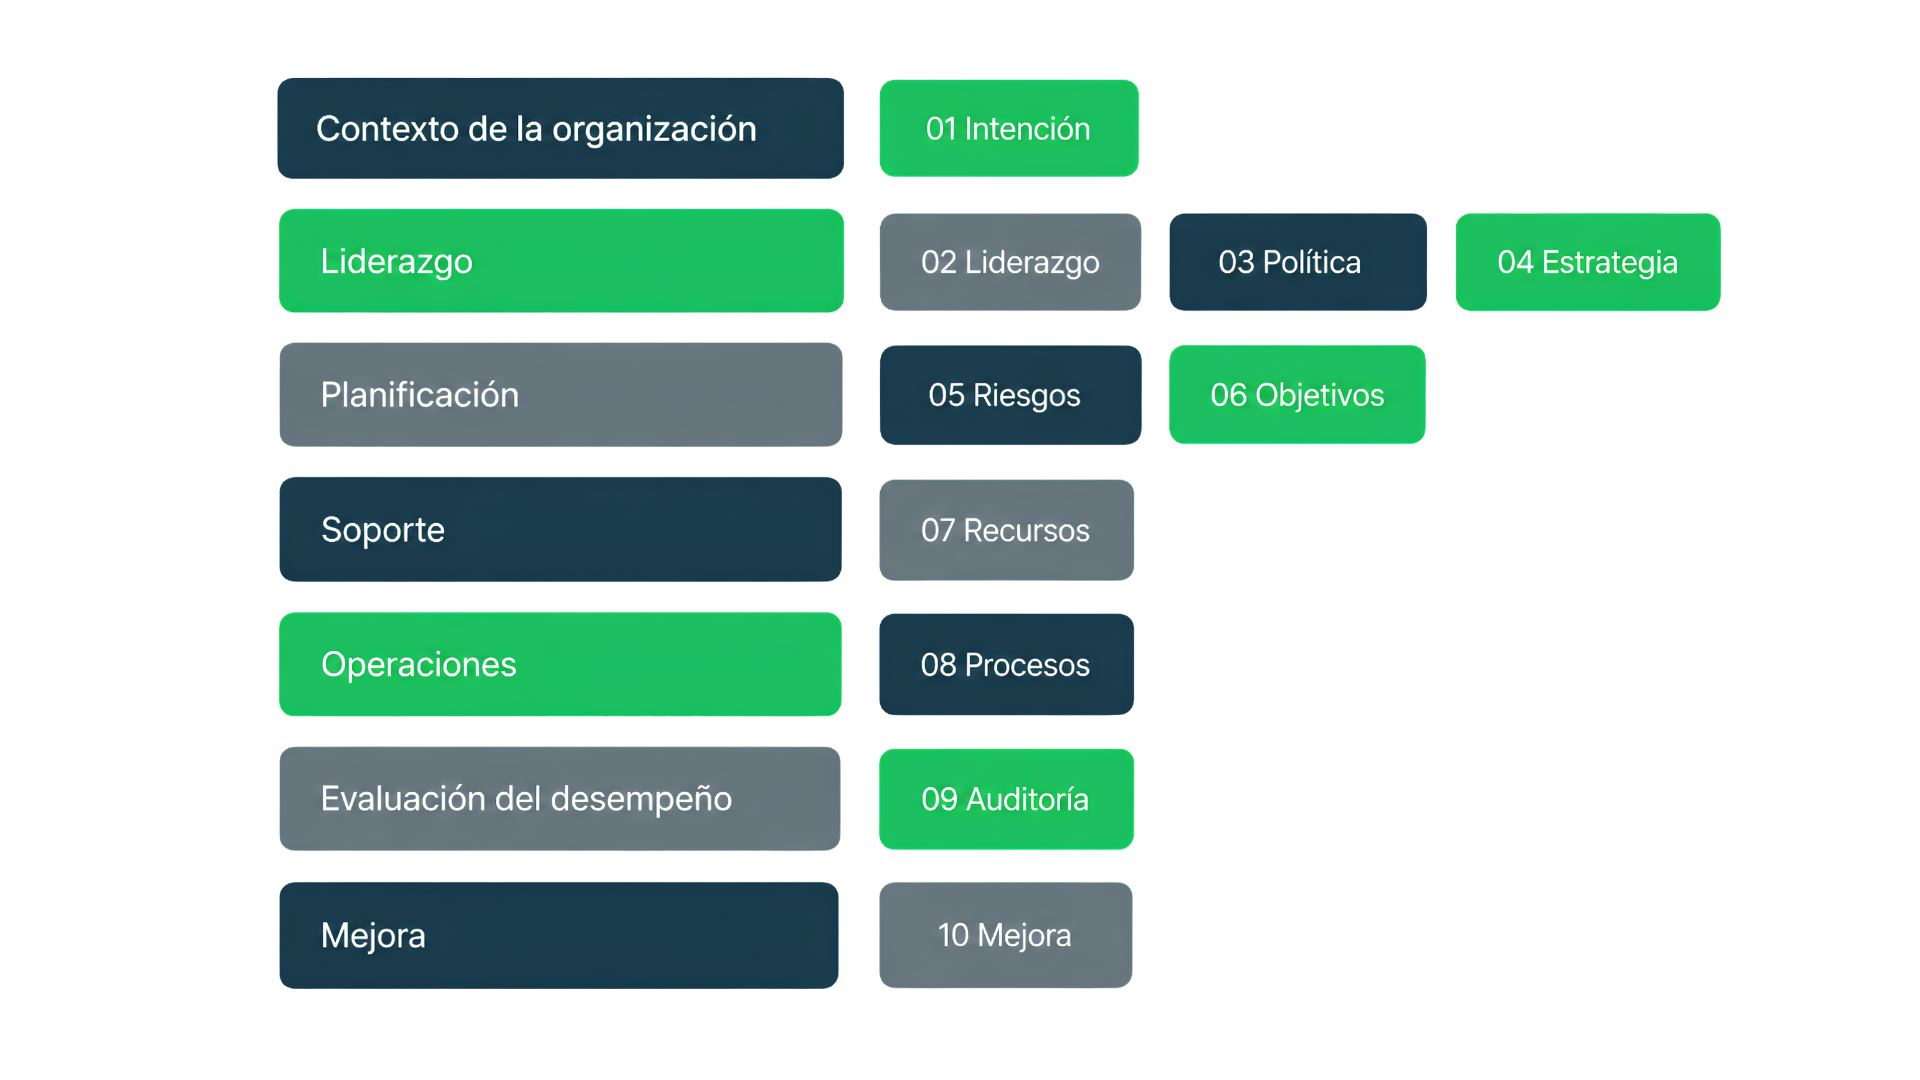
ISO 56001 es la única norma certificable de la familia 56000. El resto (ISO 56002 entre ellas) son normas de orientación: preparan el terreno, pero no se certifican. Sus requisitos auditables viven en siete cláusulas, de la 4 a la 10: contexto de la organización, liderazgo, planificación, soporte, operaciones, evaluación del desempeño y mejora. Las tres primeras cláusulas fijan el objeto, las referencias y el vocabulario; no contienen requisitos.
Los diez puntos que siguen no agotan la norma. Son donde una auditoría se detiene primero, porque son los que revelan si hay sistema o solo esfuerzo.
Cada punto está tratado igual: qué exige, cómo se ve el incumplimiento y qué constituye evidencia auditable. Conviene una distinción desde ahora: la norma obliga a documentar unas cosas y no otras. Donde el requisito de información documentada es explícito, el texto lo señala; donde la evidencia es práctica de auditoría y no letra de la norma, también.
01 · Alcance del sistema
La organización debe determinar los límites y la aplicabilidad de su sistema de gestión de la innovación, considerando las cuestiones externas e internas, los requisitos de las partes interesadas y sus propias actividades de innovación. Al hacerlo, tiene que tomar en cuenta el propósito que persigue al innovar.
El incumplimiento típico no es la ausencia de discurso. Es que el discurso existe solo en la voz del director general. Si preguntas a cinco áreas para qué innova la empresa y hasta dónde llega ese esfuerzo, obtienes cinco respuestas distintas, todas razonables y ninguna verificable.
Evidencia auditable: la norma exige explícitamente que el alcance del sistema esté disponible como información documentada. Es uno de los pocos puntos donde el documento no es opcional.
02 · Liderazgo y compromiso
La alta dirección debe demostrar liderazgo asegurando que se establezcan la política y los objetivos de innovación, garantizando la disponibilidad de recursos y promoviendo una cultura que sostenga las actividades de innovación.
El síntoma es fácil de reconocer. Existe un responsable de innovación tres niveles debajo del comité de dirección, y ningún miembro de ese comité tiene un indicador de innovación en su evaluación de desempeño. La innovación se apoya desde arriba, pero no se rinde cuentas desde arriba.
Evidencia auditable: la norma no exige un documento específico para esta subcláusula. Un auditor la verifica por sus efectos —presupuesto asignado, decisiones registradas, recursos efectivamente disponibles— y por las actas donde la dirección decide sobre el sistema, no solo sobre proyectos.
03 · Política de innovación
La política debe ser coherente con la política global de la organización, proporcionar un marco para los objetivos de innovación y estar alineada con la visión. La norma exige dos cosas: que se mantenga como información documentada y que se comunique dentro de la organización.
Aquí el incumplimiento suele ser parcial, y por eso engaña. El documento existe, está bien redactado y vive en una carpeta que nadie fuera del área ha abierto. Cumple la mitad del requisito. La otra mitad —que las personas la conozcan y entiendan su contribución al sistema— no se cumple sola.
Evidencia auditable: política documentada, más constancia de su comunicación y de la toma de conciencia del personal.
04 · Estrategia y asignación de recursos
La norma exige que la alta dirección asigne y comunique responsabilidades y autoridades para los roles pertinentes del sistema, incluidas funciones como investigación, desarrollo, finanzas y marketing. Es el punto donde la intención se convierte en decisión organizacional: quién responde por qué.
El incumplimiento es una lista de intenciones sin dueño ni cifra. "Vamos a explorar inteligencia artificial" aparece en la lámina, pero no dice quién responde, con cuánto, ni contra qué se compara el avance. Una dirección estratégica sin asignación no obliga a nadie.
Evidencia auditable: la norma no exige un documento nominado para esta subcláusula. Se demuestra con roles asignados y comunicados, y con la trazabilidad de los recursos que respaldan cada área de trabajo.
05 · Riesgos y oportunidades
La organización debe determinar y tratar los riesgos y oportunidades que puedan afectar los resultados del sistema, y actuar para prevenir efectos no deseados. La innovación opera bajo incertidumbre, y esa incertidumbre debe administrarse, no evitarse.
Una precisión que conviene hacer: el apetito de riesgo declarado, con niveles de tolerancia definidos, es orientación de ISO 56002, no requisito de ISO 56001. Lo que la norma certificable exige es que exista un tratamiento sistemático. Aun así, la ausencia de umbrales tiene consecuencias prácticas. Un proyecto de once meses se cancela en una junta de cuarenta minutos porque tres directores se sintieron incómodos con un dato que no terminaban de entender. Nadie mintió y nadie actuó de mala fe. Simplemente no había nada pactado de antemano contra lo cual contrastar.
Evidencia auditable: registro de riesgos y oportunidades del sistema de innovación, con responsables y acciones de tratamiento. La norma no exige aquí un formato específico.
06 · Objetivos de innovación
Los objetivos deben ser coherentes con la política, medibles, y estar sujetos a seguimiento. La norma es específica en esto porque es donde más se diluye la intención.
"Aumentar la cultura de innovación" no es un objetivo. No tiene línea base, no tiene meta, no tiene fecha y no tiene a quién preguntarle por él. Un objetivo que nadie puede incumplir tampoco puede cumplirse.
Evidencia auditable: la norma exige conservar información documentada sobre los objetivos de innovación. Es el segundo punto de esta lista donde el documento es obligatorio.
07 · Recursos y competencias
La organización debe determinar y proporcionar los recursos necesarios —personas, infraestructura, financiamiento— y determinar la competencia requerida de quienes intervienen en el sistema, asegurando que la tengan por educación, formación o experiencia, y actuando para cerrar lo que falte.
El patrón más común es el equipo de innovación construido con voluntad: personas que dedican una fracción de su tiempo, sin perfil definido, elegidas por entusiasmo más que por competencia. Cuando la operación aprieta, esa fracción de tiempo es lo primero que desaparece, y el sistema se detiene sin que nadie lo declare.
Evidencia auditable: la norma exige conservar información documentada como evidencia de la competencia de las personas. Los recursos se demuestran por asignación efectiva, no por un documento nominado.
08 · Procesos de innovación
La norma pide establecer procesos para lograr innovaciones, y nombra cinco: identificar oportunidades, crear conceptos, validar conceptos, desarrollar soluciones y desplegar soluciones. Una precisión importante: la norma los declara flexibles e iterativos, no necesariamente secuenciales. No es un embudo por etapas obligatorias.
La ruptura casi siempre está en la validación. Hay abundancia en la identificación —talleres, buzones, convocatorias— y hay capacidad de desarrollo. Lo que falta es el momento intermedio: la iniciativa salta de la idea al proyecto financiado sin que nadie haya puesto a prueba el supuesto que la sostiene.
Evidencia auditable: la norma exige mantener información documentada suficiente para confiar en que los procesos se ejecutan según lo previsto. En la práctica, eso significa registros de qué se validó, cómo y con qué resultado, incluidas las iniciativas que se detuvieron.
09 · Auditoría interna y revisión por la dirección
Se requieren auditorías internas a intervalos planificados, para determinar si el sistema cumple los requisitos propios de la organización y los de la norma, y si se mantiene eficazmente. Y se requiere que la alta dirección revise el sistema para asegurar su idoneidad, adecuación, eficacia y alineación continua con la dirección estratégica.
La confusión frecuente es de objeto. Las organizaciones revisan proyectos —avance, presupuesto, entregables— y creen que están revisando el sistema. Son cosas distintas. Un portafolio puede avanzar mientras el sistema que lo gobierna se degrada, y nadie lo nota hasta que deja de producir resultados.
Evidencia auditable: la norma exige conservar evidencia de la implementación del programa de auditoría y de sus resultados, y evidencia de los resultados de las revisiones por la dirección. Ambas son obligatorias.
10 · Mejora
La cláusula cierra el ciclo en tres partes: determinar oportunidades de mejora, tratar las no conformidades con acción correctiva sobre la causa, y mejorar de forma recurrente la eficacia del sistema con base en los resultados de la evaluación del desempeño.
En innovación esto tiene una traducción incómoda: los proyectos fallidos se archivan sin autopsia. Se asume que el fracaso es parte del oficio, lo cual es cierto, y de ahí se salta a la conclusión de que no hay nada que analizar, lo cual no lo es. Un fracaso sin causa identificada no enseña nada; solo se repite con otro nombre.
Evidencia auditable: la norma exige conservar evidencia de la naturaleza de las no conformidades, de las acciones tomadas y de sus resultados.
Lo que estas diez no cubren
La norma exige más. La cláusula de soporte incorpora comunicación, información documentada, gestión del conocimiento, inteligencia estratégica y gestión de la propiedad intelectual. Cada uno tiene requisitos propios y aparece en una auditoría.
Y hay un requisito que conviene nombrar aparte, porque suele confundirse con una recomendación: gestionar las iniciativas como portafolio, equilibrando riesgo y valor potencial. Es exigencia de la norma, presente en planificación y en operaciones. Lo que no impone la norma es el modelo con el que se organiza ese portafolio; trabajar por horizontes de tiempo —H1, H2, H3— es la forma que recomiendan ISO 56002 y la metodología de Innovation360 para cumplirlo.
Estas diez son la primera parada. Si aquí no hay evidencia, el resto de la conversación no ocurre.
Una precisión final: Novus prepara a la organización para la certificación bajo ISO 56001. Quien certifica es un tercero independiente.
Antes de la ruta, la ubicación
Saber cuántos de estos diez puntos tienes resueltos toma poco tiempo y cambia por completo la conversación con la dirección.
La Autoevaluación de Madurez ISO 56000 es una lectura de referencia sin costo: diez preguntas ancladas a las cláusulas de esta norma, cinco minutos, resultado con las brechas identificadas punto por punto.
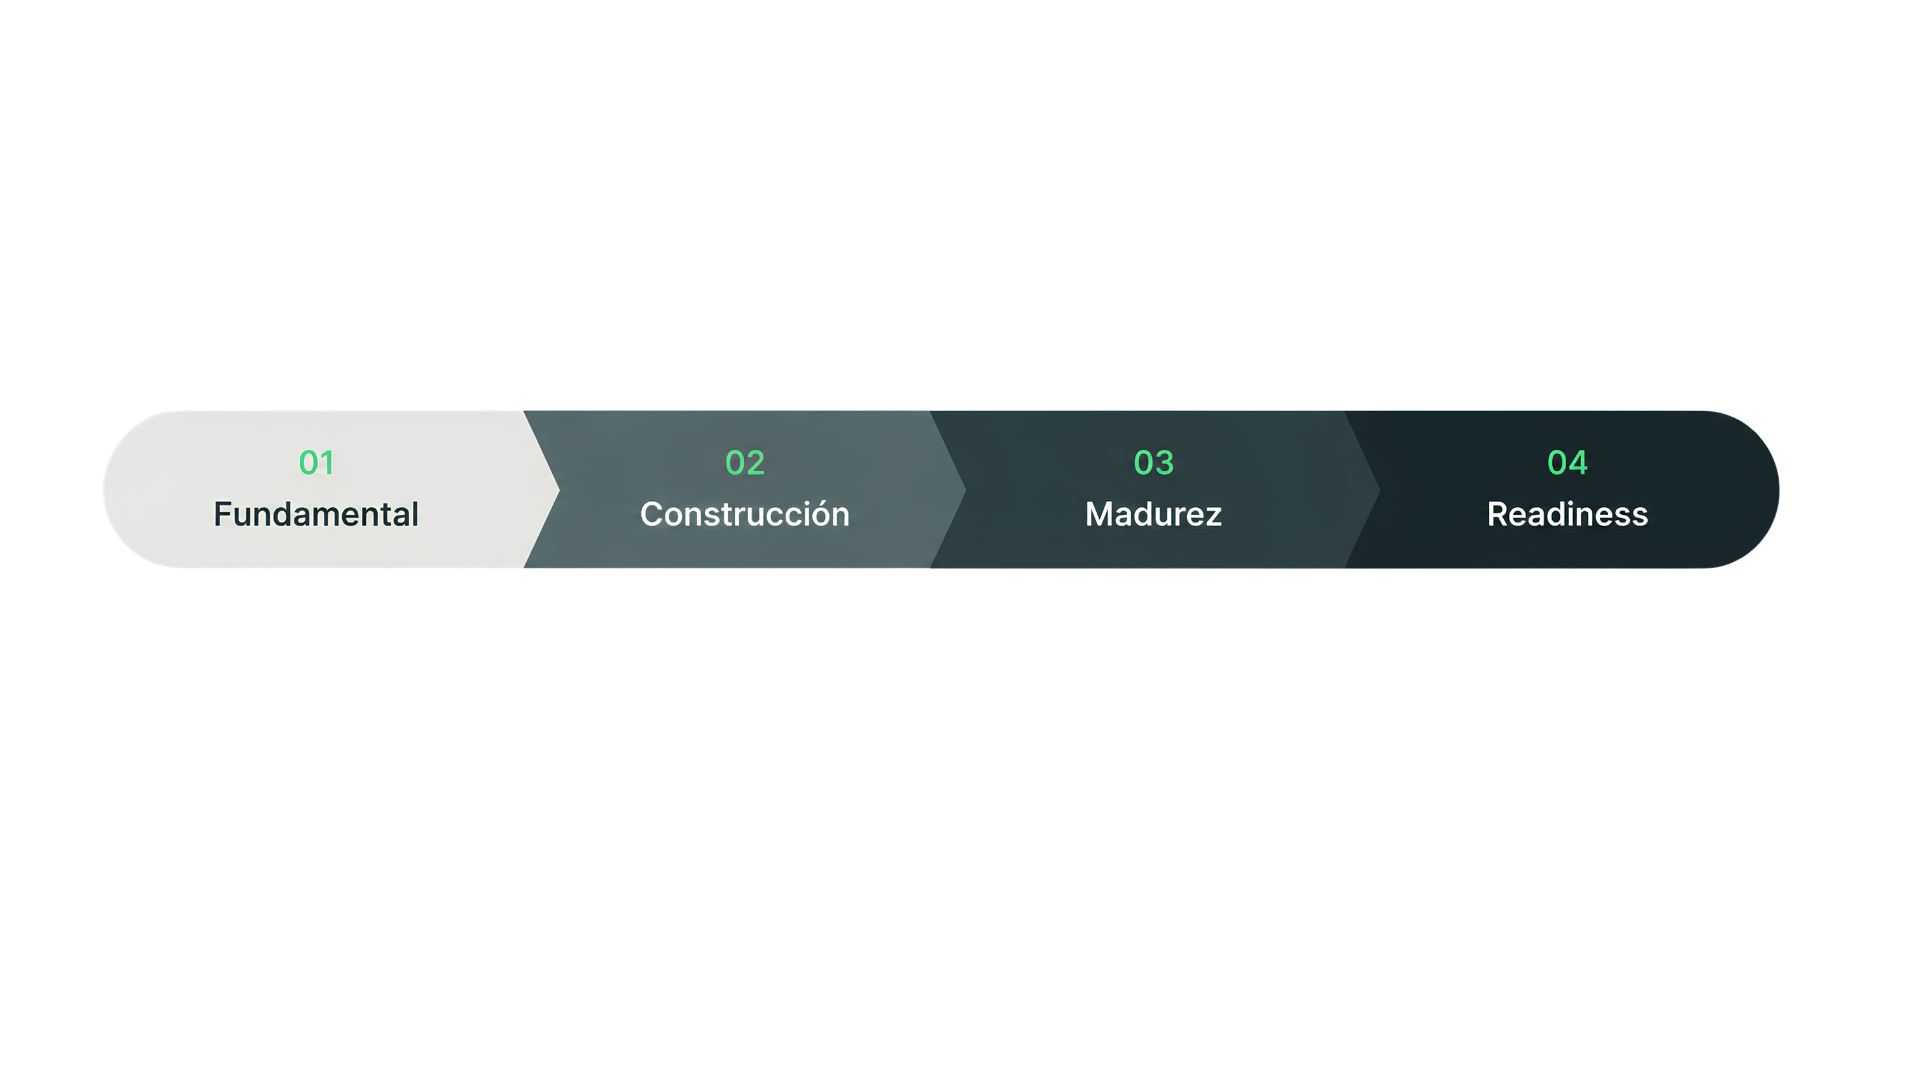
*La banda indica un rango, no un punto.
No es un diagnóstico y no pretende serlo. No mide las capacidades de innovación de la organización, eso requiere que responda la organización completa, no un directivo, y para eso existe InnoSurvey®. Lo que hace es decirte dónde estás parado frente a la norma antes de decidir cuánto invertir en llegar a otro lado.